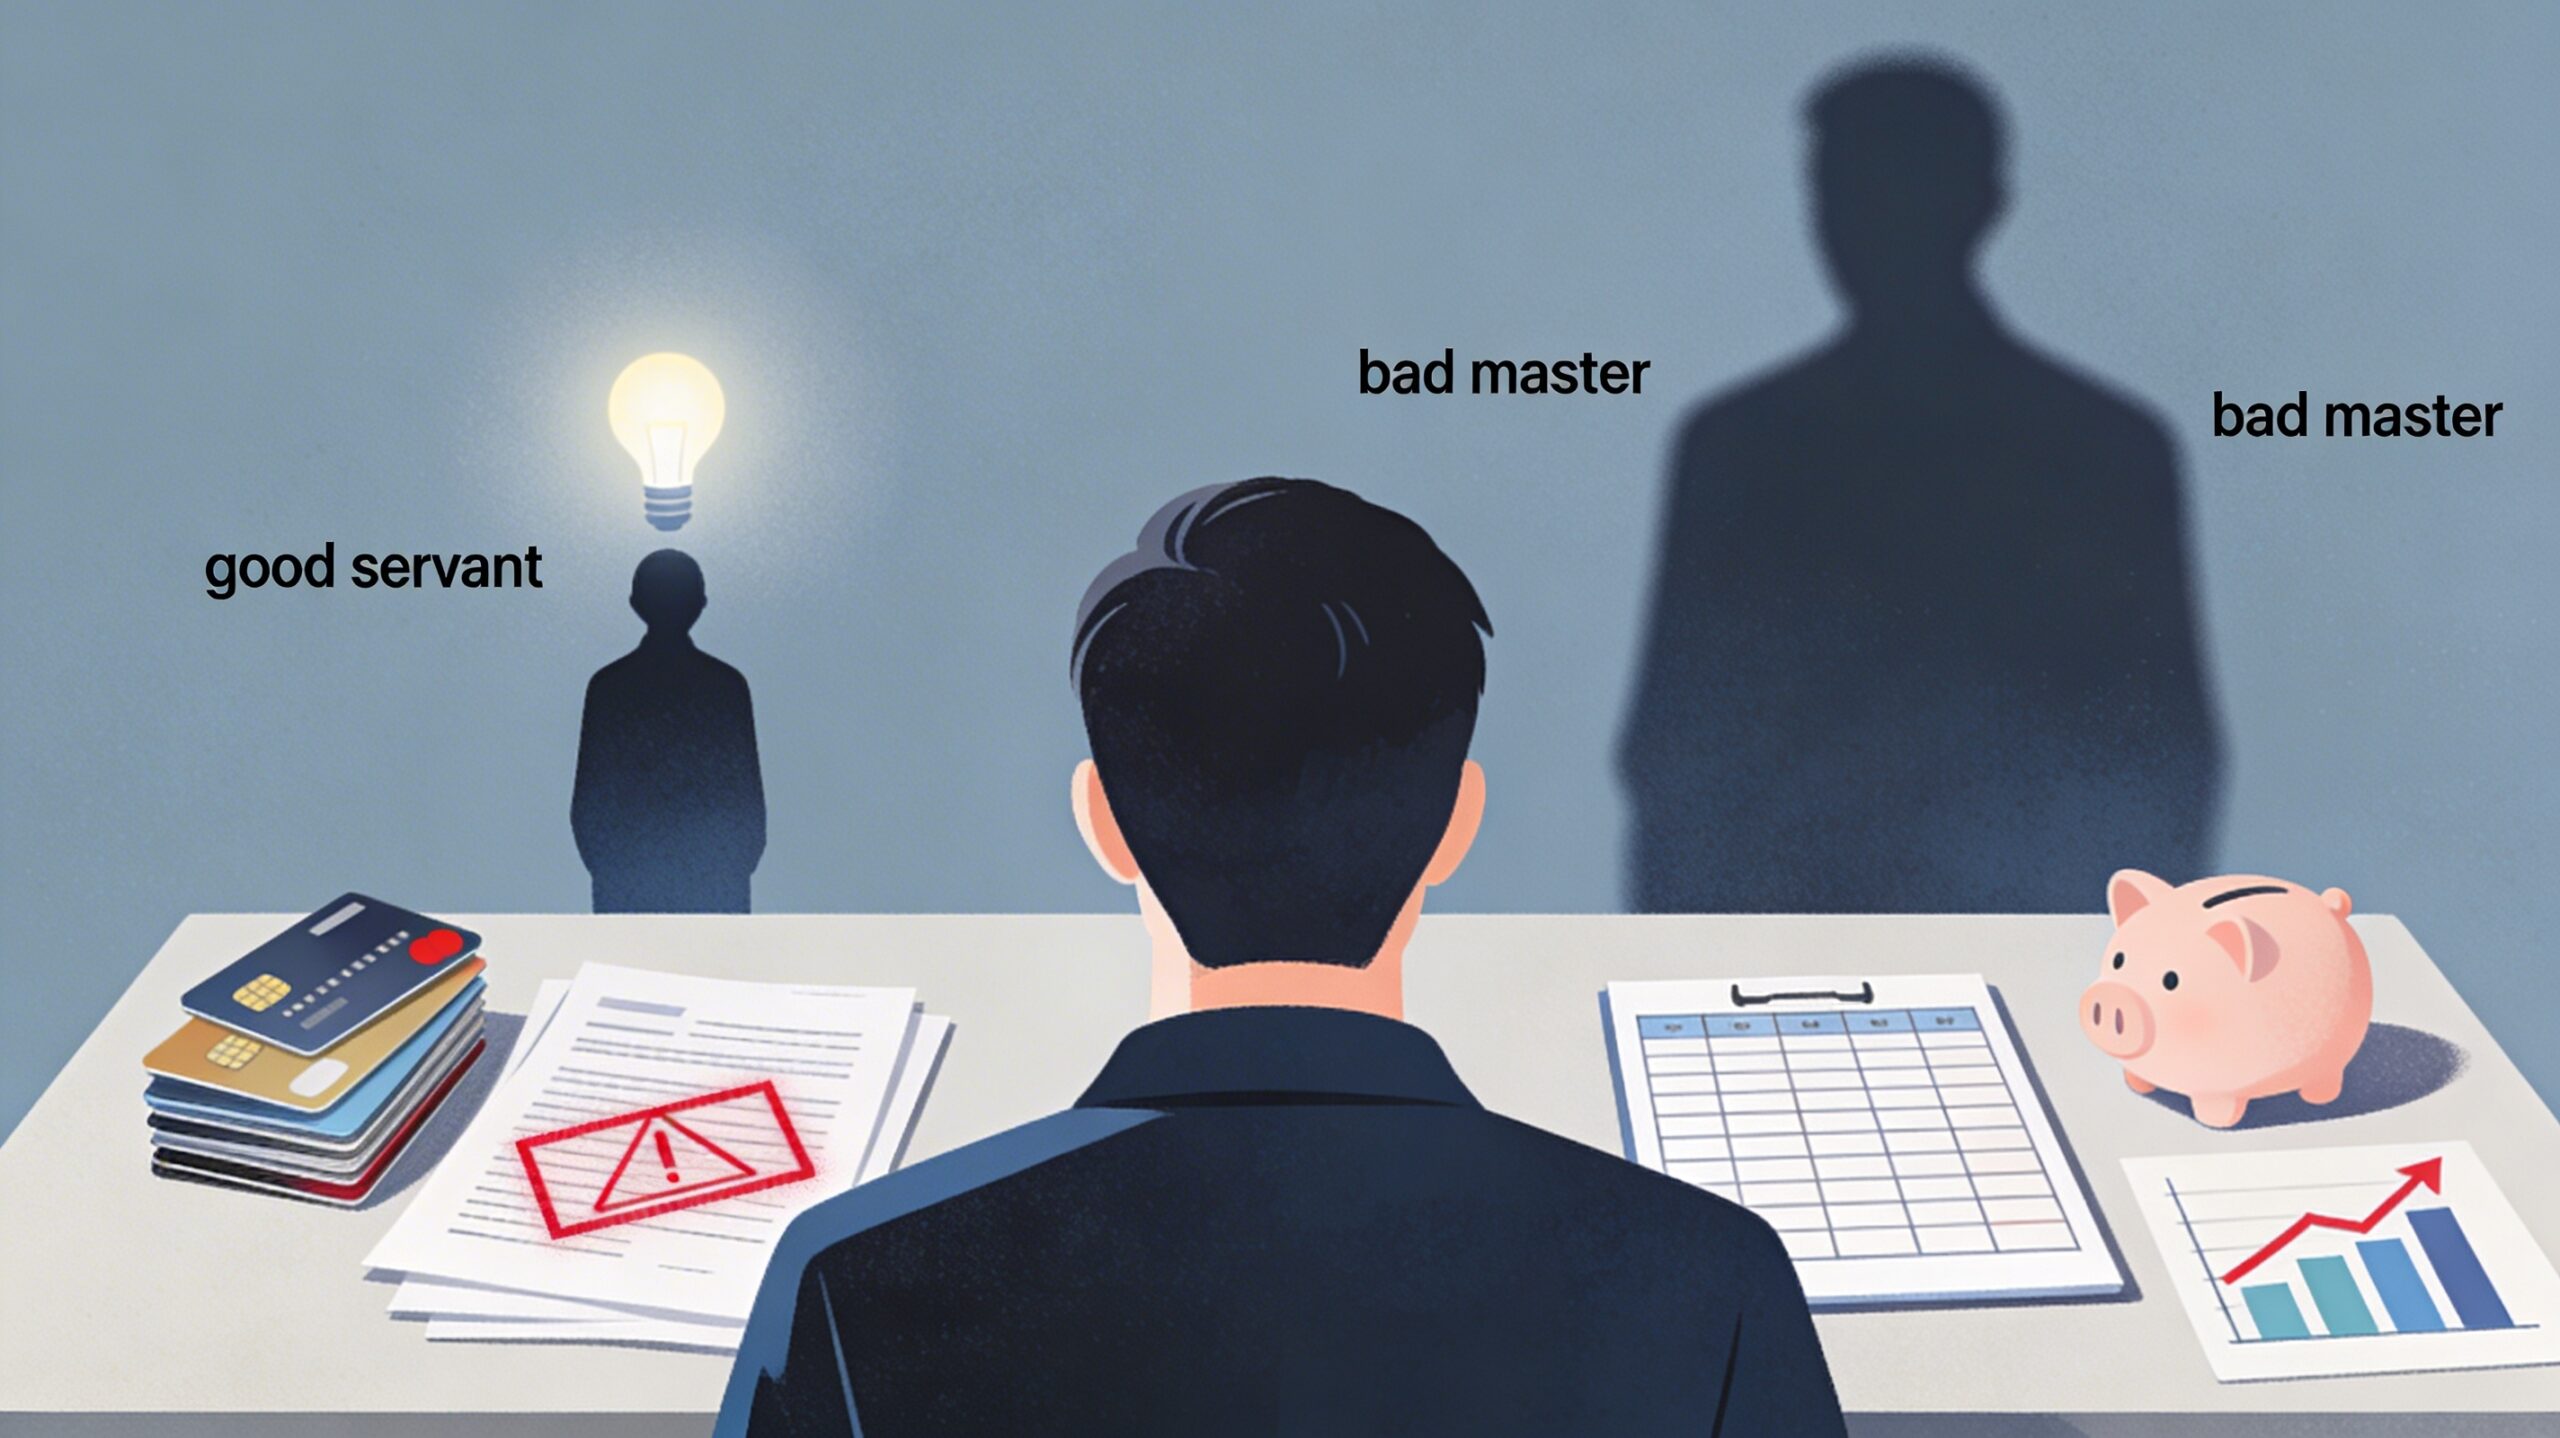

Za većinu ljudi kredit je najbrži način da dođu do većeg iznosa novca – za stan, auto, renoviranje ili zatvaranje postojećih dugova. Kada je pažljivo isplaniran i usklađen sa primanjima, kredit može da pomogne da ranije ostvariš velike ciljeve i da poboljšaš kvalitet života. Ali kada se koristi stihijski, bez razumevanja kamate, promenljivih stopa (na primer kada se rata vezuje za referentnu stopu kao što je Euribor) i skrivenih troškova, isti taj kredit lako postaje teret koji godinama guši kućni budžet. Ako želiš da bolje razumeš kako promena kamatne stope utiče na ratu, pogledaj i detaljnije objašnjenje u tekstu „Šta je Euribor“. Zbog svega toga se često kaže da je „kredit dobar sluga, a loš gazda“ – pitanje je samo ko u toj priči zaista drži konce u rukama.
Šta znači da je kredit „dobar sluga“
Kredit može biti koristan finansijski alat kada služi jasno definisanom cilju i kada je zaduženje kontrolisano. Stambeni kredit koji ti omogućava da rešiš stambeno pitanje pod uslovima koje realno možeš da ispoštuješ, često ima smisla. Slično važi i za kredit koji koristiš da unaprediš sopstveni biznis, investiraš u obrazovanje ili zdravlje – dakle u nešto što može dugoročno da poveća tvoj prihod ili kvalitet života. U tim situacijama kredit radi za tebe: omogućava ti da ranije počneš da koristiš ono što bi inače štednjom skupljao godinama.
Da bi kredit ostao dobar sluga, moraš da znaš tri stvari: koliko će te ukupno koštati, koliko dugo ćeš ga plaćati i koliko tvoj budžet može da izdrži bez pucanja. Ako rata ne prelazi razuman procenat mesečnih primanja, imaš fond za hitne situacije i stabilan posao, kredit je alat koji koristiš svesno. On je tada deo plana, a ne reakcija iz očaja.
Kada kredit postaje „loš gazda“
Problem nastaje kada kredit uzimamo da bismo popunili rupe u budžetu ili zadovoljili trenutne želje, a ne dugoročne potrebe. Gotovinski krediti za putovanja, najnoviji telefon, luksuzne stvari i spontana kupovina često nose visoke kamate, a donose kratkotrajan osećaj zadovoljstva. Još je opasnije kada jedan kredit koristimo da zatvorimo drugu pozajmicu ili minus, bez suštinske promene navika – tada dug samo menja oblik, ali ne nestaje.
Kada više rata „pojede“ polovinu ili više mesečnih primanja, kredit praktično preuzima kontrolu nad tvojim životom. Počinješ da biraš posao, odluke i stil života prema tome kolika ti je rata, a ne prema svojim ciljevima. Svaki neplanirani trošak postaje stres, jer nemaš rezervu – sve ide u banku. U tom trenutku kredit više nije sluga, nego gazda kome sve drugo mora da se prilagodi.
Kako prepoznati dobar i loš kredit
Dobar kredit je onaj koji ti pomaže da stvoriš imovinu ili unaprediš svoju zaradu. To može biti stambeni kredit za stan u kome živiš, kredit za poslovnu opremu koja direktno povećava prihode, ili investicija u obrazovanje koje ti otvara bolje poslove. Kod takvog zaduženja uslovi su jasno razumljivi, rata je održiva i postoji plan šta ako se dogodi promena prihoda.
Loš kredit je onaj koji finansira potrošnju koja brzo nestaje – skupa garderoba, impulsne kupovine, „krpljenje“ minusa i vraćanje starih dugova. Ako kredit ne donosi novu vrednost ili prihod, već samo odlaže suočavanje sa lošim navikama, on radi protiv tebe. Posebno treba paziti na kartična zaduženja, dozvoljeni minus i „brze“ online kredite sa visokim kamatama – oni često izgledaju bezazleno, ali se zbir njihovih troškova vidi tek kad se sabere čitava godina.
Tri pravila pametnog zaduživanja
Prvo pravilo: nikada ne uzimaj kredit pre nego što izračunaš koliko će te ukupno koštati sa kamatom i svim pratećim troškovima. Nije presudno samo kolika je rata, već i koliko godina ćeš je plaćati i koliki je ukupan iznos koji vraćaš. Drugo pravilo: ne dozvoli da rata (ili zbir svih rata) pređe nivo koji tvoj budžet može da izdrži uz normalan život, štednju i fond za hitne situacije. Ako zbog kredita moraš da odustaneš od osnovne sigurnosti, to je crvena zastavica. Treće pravilo: kredit uvek treba da bude deo šireg finansijskog plana – zajedno sa budžetom, štednjom i ciljevima – a ne usputna odluka doneta pod pritiskom.
Kredit kao alat, a ne način života
Na kraju, suština rečenice „kredit je dobar sluga, a loš gazda“ leži u tome ko koga kontroliše. Ako ti upravljaš kreditom – biraš svrhu, uslove i iznos koji možeš da podneseš – onda on može da bude koristan saveznik u postizanju velikih ciljeva. Ako, međutim, krediti upravljaju tobom, diktiraju svaki dinar koji zaradiš i sprečavaju te da štediš i ulažeš, onda je vreme da preispitaš odnose u toj priči.
Pametno zaduživanje ne znači da nikad ne uzimaš kredit, već da razumeš da je kredit samo jedan od alata u tvojoj finansijskoj kutiji. Kada ga koristiš odgovorno, on ti pomaže da gradiš ono što želiš. Kada mu prepustiš da vodi glavnu reč, pretvara se u gazdu koji ti ograničava izbore. A cilj ličnih finansija nije da živiš za kredite, već da krediti – kada su zaista neophodni – rade za tebe.